Costi per reparto in odontoiatria: come ripartirli e leggerli

Per conoscere i costi per reparto del tuo studio odontoiatrico servono tre passaggi: separi i costi variabili, che attribuisci direttamente a igiene, conservativa, protesi, implantologia e alle altre aree, dai costi fissi. Poi ripartisci i costi fissi con un criterio coerente, di solito le ore di poltrona occupate da ciascun reparto. Infine sottrai tutto dai ricavi del reparto. Il risultato è un margine per area clinica che il conto economico complessivo non ti mostra: è lì che scopri quale reparto finanzia gli altri e quale lavora in perdita senza che nessuno se ne accorga.
In breve
- Il reparto è un centro di costo: ogni area clinica (igiene, conservativa, endodonzia, protesi, implantologia, ortodonzia) raccoglie i propri ricavi, i propri costi variabili e una quota dei costi fissi.
- I costi variabili si attribuiscono direttamente: materiali, laboratorio odontotecnico e compensi dei collaboratori appartengono al reparto che li genera.
- I costi fissi si ripartiscono con un criterio: ore di poltrona, metri quadrati o consumo effettivo di risorse. Scegline uno e mantienilo nel tempo.
- Il numero da guardare è il margine per ora di poltrona, non il fatturato del reparto: un reparto che fattura molto può rendere poco.
- Il dato serve per decidere: tariffe, agenda, investimenti e collaborazioni, senza toccare la qualità delle cure.
Indice
- Che cosa significa ragionare per reparto
- Costi fissi e costi variabili: la base di partenza
- I criteri per ripartire i costi fissi tra i reparti
- Il costo orario della poltrona
- Un esempio completo: studio con due poltrone
- Margine di contribuzione e punto di pareggio
- Quali voci pesano di più, reparto per reparto
- Gli errori che falsano i costi per reparto
- Il nostro punto di vista
- Come ottenere i costi per reparto senza fogli di calcolo
- Domande frequenti
- Fonti
Che cosa significa ragionare per reparto
Nel controllo di gestione il reparto è un centro di costo: un contenitore a cui associ ricavi e costi per misurarne il risultato. In uno studio dentistico i centri di costo più utili coincidono con le aree cliniche:
- Igiene e prevenzione
- Conservativa
- Endodonzia
- Protesi fissa e mobile
- Implantologia e chirurgia orale
- Ortodonzia
- Pedodonzia, se ha un volume significativo
Accanto a questi ci sono i centri di supporto: sterilizzazione, radiologia, segreteria e amministrazione. Non producono fatturato proprio, ma consumano risorse che vanno poi ribaltate sui reparti clinici. Lo stesso schema si applica, con un livello di dettaglio in più, alle singole poltrone e agli operatori.
Perché fare questa fatica? Perché il bilancio dello studio dice solo se l’anno è andato bene nel complesso. Non dice se l’igiene copre il costo dell’igienista, se la protesi regge il peso del laboratorio, se l’implantologia giustifica la sala chirurgica. Quando tutti i costi finiscono in un’unica voce, le decisioni operative diventano scelte a sensazione.
Costi fissi e costi variabili: la base di partenza
Prima di ripartire qualcosa devi classificare ogni voce di spesa. La distinzione è quella classica, che Infodent riassume così: tra i fissi affitto, stipendi del personale, utenze, assicurazioni e spese amministrative; tra i variabili materiali di consumo, laboratori odontotecnici e compensi per collaboratori esterni.
In pratica, per ogni fattura chiediti: questa spesa esisterebbe anche se domani non facessi nessuna prestazione? Se sì, è un costo fisso. Se cresce o cala con il numero di prestazioni, è variabile.
| Voce | Tipo | Come si attribuisce al reparto |
|---|---|---|
| Affitto o mutuo dei locali | Fisso | Ripartizione (ore poltrona o metri quadrati) |
| Stipendi di segreteria e assistenti dipendenti | Fisso | Ripartizione (ore poltrona) |
| Leasing e ammortamento dei riuniti | Fisso | Ore della poltrona usata dal reparto |
| Utenze, pulizie, rifiuti speciali | Fisso | Ripartizione (ore poltrona o metri quadrati) |
| Assicurazioni, consulenze, software | Fisso | Ripartizione (ore poltrona) |
| Apparecchiature dedicate (es. motore chirurgico, scanner) | Fisso | Diretta al reparto che le usa |
| Materiali di consumo | Variabile | Diretta, per prestazione |
| Laboratorio odontotecnico | Variabile | Diretta (protesi, implantologia, ortodonzia) |
| Compensi a collaboratori a percentuale o a gettone | Variabile | Diretta all’area in cui lavorano |
Una regola pratica: alcune voci sono a metà strada, come gli straordinari o le utenze legate ai consumi. Per semplificare il controllo, conviene trattarle come fisse e non inseguire decimali che non cambiano le decisioni.
I criteri per ripartire i costi fissi tra i reparti
I costi variabili sono facili: hanno già un nome e un reparto. La parte delicata sono i costi fissi, che servono a tutti. I criteri più usati sono tre.
1. Ore di poltrona
È il criterio più diffuso negli studi italiani: calcoli quanto costa un’ora di poltrona e attribuisci a ogni reparto le ore che ha effettivamente occupato. Funziona bene perché la poltrona è la risorsa scarsa dello studio: se l’igiene occupa il 30% delle ore, riceve il 30% dei costi fissi.
2. Metri quadrati
Utile quando i reparti occupano spazi diversi, per esempio una sala chirurgica dedicata all’implantologia o una stanza per l’ortodonzia. In uno studio pubblicato su PubMed Central su una clinica odontoiatrica multidisciplinare, i costi sono stati ripartiti in base ai metri quadrati occupati da ciascun servizio, con le ore usate per il costo del lavoro e le aree di supporto assorbite dalle aree produttive.
3. Consumo effettivo delle risorse
È il metodo più preciso: ogni costo va al reparto che lo causa. L’ammortamento dello scanner intraorale va a protesi e ortodonzia, il motore implantare all’implantologia, la radiologia ai reparti in proporzione agli esami richiesti. Richiede più dati, ma restituisce margini più fedeli.
Il nostro consiglio: parti dalle ore di poltrona per i costi generali e usa il consumo diretto solo per le attrezzature costose dedicate a un reparto. È un compromesso che regge senza trasformare la contabilità in un secondo lavoro.
Il costo orario della poltrona
La formula di base è semplice. Secondo Infodent, il costo orario dello studio si ottiene dividendo i costi fissi annuali per le ore lavorative annuali: con 150.000 € di costi fissi e 1.500 ore si arriva a 100 € l’ora.
Se lo studio ha più poltrone operative, il ragionamento per reparto richiede un passo in più: conti le ore-poltrona disponibili, cioè le ore di apertura moltiplicate per il numero di poltrone effettivamente usate. Due poltrone aperte 1.500 ore l’anno fanno 3.000 ore-poltrona. Con gli stessi 150.000 € di costi fissi, ogni ora-poltrona costa 50 €.
Attenzione a un dettaglio: se una poltrona resta vuota per metà del tempo, il costo fisso non cala. Lo stai solo spalmando su meno ore produttive. Per questo la produttività della poltrona pesa sul margine quanto le tariffe.
Un esempio completo: studio con due poltrone
Vediamo i numeri su uno studio ipotetico, costruito a scopo illustrativo: due poltrone, 3.000 ore-poltrona l’anno, 150.000 € di costi fissi, quindi 50 € per ora-poltrona. Il titolare esegue conservativa, protesi e implantologia; igiene, endodonzia e ortodonzia sono affidate a collaboratori pagati a percentuale, il cui compenso è un costo variabile.
I passaggi
- Registra le ore di poltrona per reparto dall’agenda di un anno (o di un trimestre, riportato all’anno).
- Somma i ricavi per reparto dalle prestazioni fatturate.
- Attribuisci i costi variabili diretti: materiali, laboratorio, compensi dei collaboratori.
- Calcola il margine di contribuzione di ogni reparto: ricavi meno costi variabili.
- Ripartisci i costi fissi moltiplicando le ore del reparto per il costo dell’ora-poltrona.
- Calcola il risultato del reparto e dividilo per le ore: ottieni il margine per ora di poltrona.
Il risultato
| Reparto | Ore poltrona | Ricavi | Costi variabili | Margine di contribuzione | Quota costi fissi | Risultato | Per ora |
|---|---|---|---|---|---|---|---|
| Igiene | 900 | 72.000 € | 28.000 € | 44.000 € | 45.000 € | -1.000 € | -1,1 € |
| Conservativa | 700 | 84.000 € | 10.000 € | 74.000 € | 35.000 € | 39.000 € | 55,7 € |
| Endodonzia | 300 | 36.000 € | 5.000 € | 31.000 € | 15.000 € | 16.000 € | 53,3 € |
| Protesi | 500 | 110.000 € | 45.000 € | 65.000 € | 25.000 € | 40.000 € | 80,0 € |
| Implantologia | 300 | 90.000 € | 35.000 € | 55.000 € | 15.000 € | 40.000 € | 133,3 € |
| Ortodonzia | 300 | 45.000 € | 12.000 € | 33.000 € | 15.000 € | 18.000 € | 60,0 € |
| Totale | 3.000 | 437.000 € | 135.000 € | 302.000 € | 150.000 € | 152.000 € | 50,7 € |
Come si legge
- L’igiene è in leggera perdita pur occupando il 30% delle ore. Non significa che vada chiusa: porta pazienti che poi entrano in conservativa e protesi. Significa però che la tariffa, la durata della seduta o l’accordo con l’igienista vanno rivisti con i numeri alla mano.
- La protesi fattura più di tutti, ma non è il reparto più redditizio per ora. Il laboratorio assorbe il 41% dei suoi ricavi.
- L’implantologia rende 133 € per ora di poltrona. Se l’agenda ha spazi vuoti, è il reparto in cui un’ora recuperata vale di più.
- Il risultato complessivo di 152.000 € è il compenso del titolare, prima delle imposte: qui non è stato conteggiato tra i costi.
Se ripartissi i costi fissi per metri quadrati e l’implantologia avesse una sala chirurgica dedicata, la sua quota salirebbe e il suo margine per ora scenderebbe. È proprio per questo che il criterio va scelto una volta e mantenuto: i confronti nel tempo valgono solo a parità di metodo.
Per approfondire come passare dal margine del reparto a quello della singola prestazione trovi una guida dedicata all’analisi dei margini dello studio dentistico.
Margine di contribuzione e punto di pareggio
Il margine di contribuzione è il prezzo meno i costi variabili: è la parte di ogni euro incassato che resta per coprire i costi fissi. La dispensa di Break Even Analysis della Sapienza formalizza il punto di pareggio come costi fissi totali divisi per il margine di contribuzione unitario.
Nell’esempio:
- il margine di contribuzione è il 69% del fatturato (302.000 € su 437.000 €);
- il fatturato di pareggio è quindi circa 217.000 € (150.000 € diviso 0,69);
- in ore, con un margine di contribuzione medio di circa 100,7 € per ora-poltrona, lo studio copre i costi fissi dopo circa 1.490 ore sulle 3.000 disponibili.
Letto per reparto, il margine di contribuzione dice una cosa precisa: un reparto con margine di contribuzione positivo ma risultato negativo, come l’igiene dell’esempio, contribuisce comunque a pagare i costi fissi. Toglierlo senza riempire le sue ore con altro peggiorerebbe il conto dello studio, non lo migliorerebbe.
Quali voci pesano di più, reparto per reparto
La struttura dei costi cambia molto in base al tipo di studio. Nel documento dell’Agenzia delle Entrate sul cluster YK21U degli studi odontoiatrici (maggio 2015), negli studi con laboratorio annesso le somme pagate a terzi per l’attività rappresentavano il 37% dei costi per le imprese e il 18% per i lavoratori autonomi; negli studi specializzati in protesi, la protesi valeva il 62% dei compensi. Sono dati datati, ma confermano un punto che vale ancora: il mix di prestazioni decide la struttura dei costi.
In sintesi, le voci da sorvegliare per reparto sono queste:
- Igiene: compenso dell’igienista e durata reale della seduta. Dieci minuti in più per appuntamento, su 900 ore, cambiano il risultato.
- Conservativa ed endodonzia: tempo di poltrona per elemento, strumenti rotanti e materiali compositi.
- Protesi: laboratorio odontotecnico, rifacimenti e prove aggiuntive non previste dal preventivo.
- Implantologia: componentistica, materiali rigenerativi, ammortamento delle attrezzature dedicate e ore di sala chirurgica.
- Ortodonzia: allineatori o apparecchiature fornite da terzi, numero di controlli non previsti dal piano.
Per tenere sotto controllo materiali e lavori di laboratorio collegandoli al paziente e alla prestazione, il modulo Magazzino e laboratorio registra carichi, scarichi e lavorazioni in modo che il costo finisca nel reparto giusto.
Gli errori che falsano i costi per reparto
- Ripartire tutto in parti uguali. Dividere i costi fissi per sei reparti senza guardare le ore rende l’igiene artificialmente redditizia e l’implantologia artificialmente povera.
- Dimenticare i centri di supporto. Sterilizzazione e segreteria costano. Se non le ribalti sui reparti, ogni margine risulta più alto del vero.
- Usare le ore previste invece di quelle reali. L’agenda dice 45 minuti, la poltrona è rimasta occupata 70. Il costo segue la seconda cifra.
- Cambiare criterio ogni anno. Il confronto con l’anno precedente perde significato.
- Tagliare tempo per alzare il margine. La FNOMCeO, nella relazione del 2021 sull’equo compenso, collega compensi troppo bassi al rischio di comprimere tempo, qualità e sicurezza delle cure. Il margine si recupera togliendo le ore vuote e i rifacimenti, non accorciando le sedute cliniche.
- Guardare i numeri una volta l’anno. A dicembre puoi solo prendere atto. Un controllo mensile dei numeri di profitto dello studio ti lascia il tempo di correggere.
Il nostro punto di vista
Lavorando ogni giorno sui dati economici degli studi, vediamo che il problema raramente è la mancanza di numeri. Fatture, agenda e ordini di materiale esistono già. Manca il collegamento: l’ora di poltrona non sa quale reparto l’ha usata, il lavoro di laboratorio non sa a quale prestazione appartiene, la fattura non sa quanto è costata la seduta.

Per questo crediamo che la ripartizione per reparto non debba essere un foglio di calcolo compilato a fine anno, ma una conseguenza automatica del lavoro quotidiano. Quando l’appuntamento registra poltrona, operatore e prestazione, e il magazzino scarica i materiali sul paziente, il margine del reparto si aggiorna da solo. Il dentista smette di chiedersi “quanto ho fatturato” e inizia a chiedersi “quanto mi rende un’ora di igiene rispetto a un’ora di protesi”, che è la domanda che porta a decisioni concrete su tariffe, agenda e collaborazioni.
Una cosa la diciamo con chiarezza: il dato non sostituisce il giudizio clinico. Un reparto in perdita può essere indispensabile per lo studio. Il numero serve a sapere quanto costa tenerlo così, e a decidere con consapevolezza.
— Ufficio
Come ottenere i costi per reparto senza fogli di calcolo
In Odontia.cloud la suddivisione dei costi per centro, poltrona e operatore è automatica: agenda multi-poltrona, magazzino, laboratorio e fatturazione alimentano la stessa base dati, e i margini di ogni prestazione e di ogni reparto si leggono in tempo reale. I reminder automatici via SMS, WhatsApp ed email aiutano a ridurre le ore di poltrona perse per appuntamenti mancati.
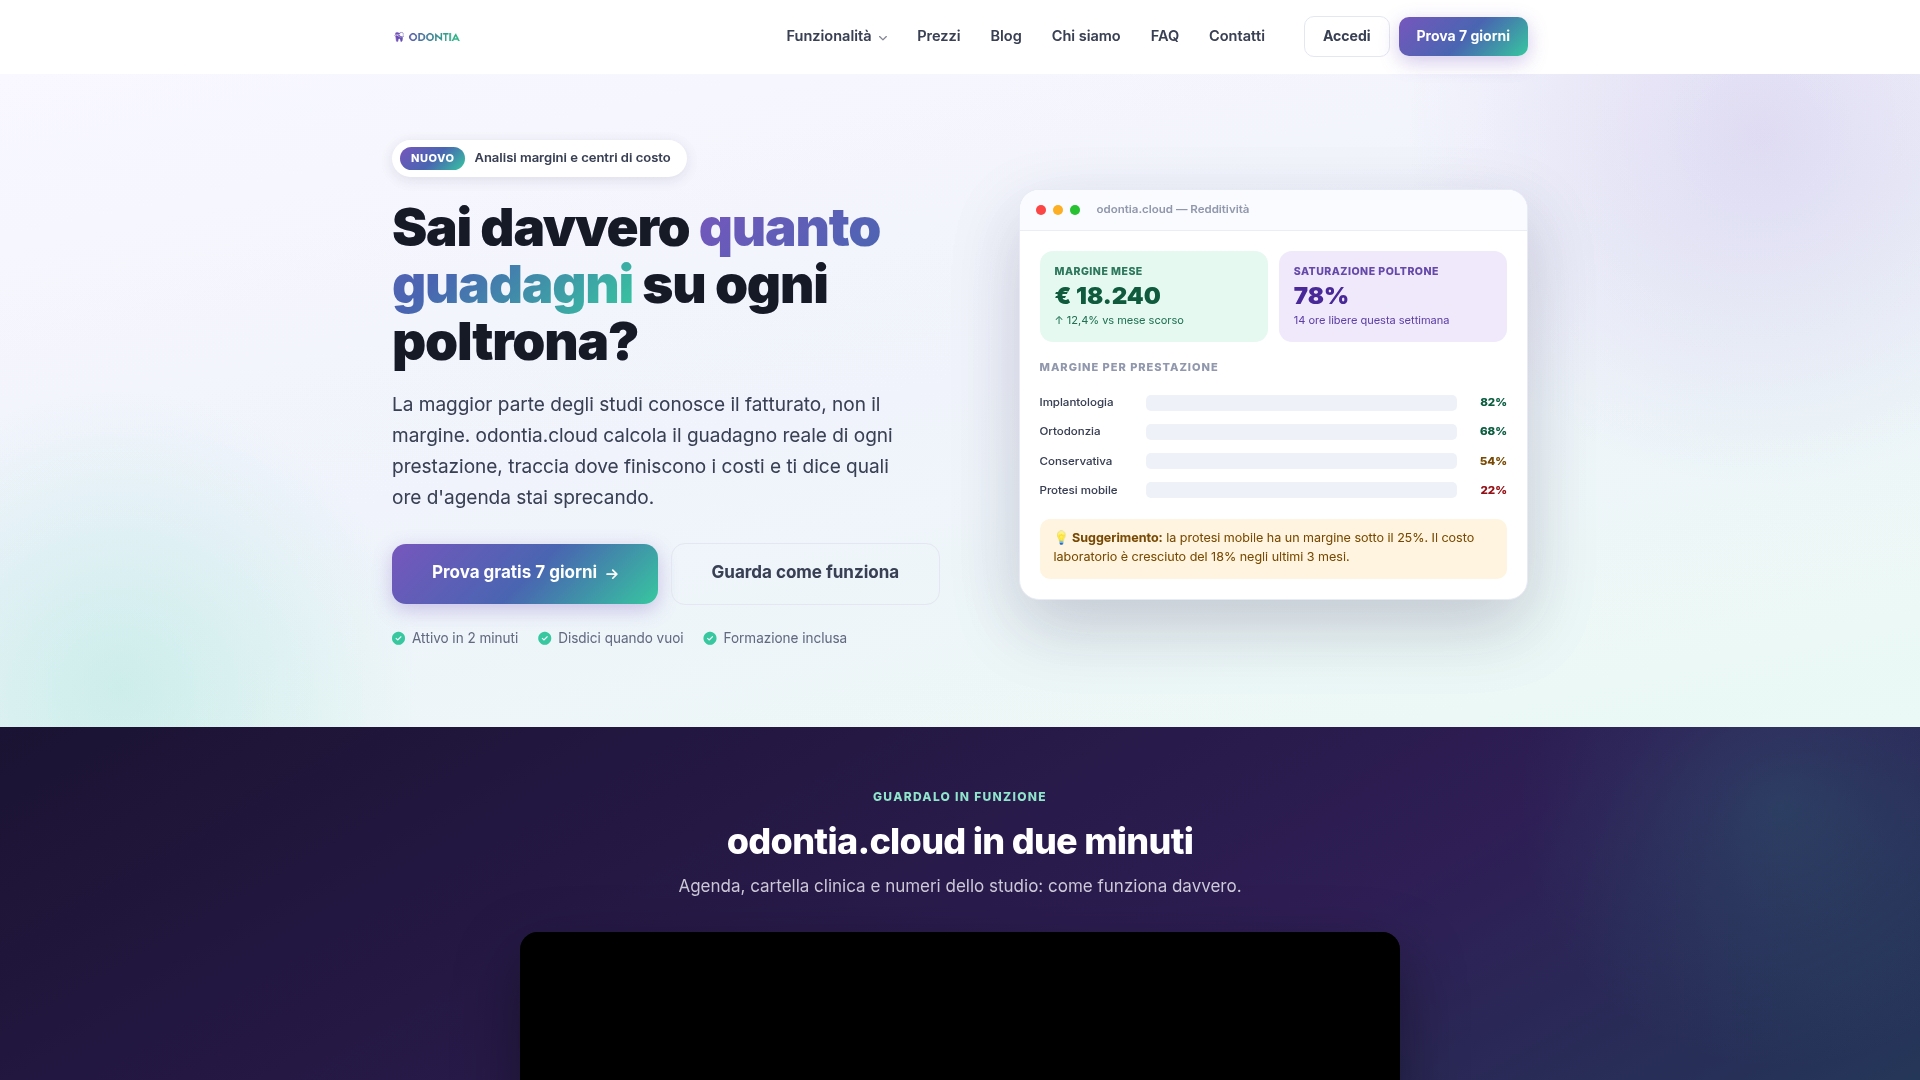
Il pacchetto base costa 49 € al mese; il modulo Report e margini si aggiunge a 15 € al mese e Magazzino e tracciabilità a 15 € al mese. Puoi iniziare con la prova gratuita e attivare solo i moduli che ti servono: trovi tutti i dettagli nella pagina dei prezzi di Odontia.cloud.
Domande frequenti
Ogni quanto conviene ricalcolare i costi per reparto?
Il costo dell’ora-poltrona va ricalcolato almeno una volta l’anno, o quando cambia un costo fisso importante, come un nuovo riunito o un’assunzione. I margini per reparto, invece, vanno guardati ogni mese, perché dipendono dall’agenda e dal mix di prestazioni. Se usi un gestionale che li aggiorna in automatico, il controllo richiede pochi minuti.
Se un reparto è in perdita devo alzare le tariffe?
Non per forza. Prima verifica tempi reali di poltrona, costi del collaboratore e rifacimenti: spesso il margine si recupera lì. Se dopo questa analisi il prezzo resta sotto il costo, ha senso un adeguamento delle tariffe calcolato sui numeri del reparto, non un aumento uguale per tutti.
Il compenso del titolare va inserito tra i costi del reparto?
Dipende da cosa vuoi misurare. Se il titolare è l’unico clinico, il risultato del reparto è di fatto il suo compenso. Se vuoi confrontare i reparti a parità di condizioni, puoi attribuire al titolare un compenso figurativo orario, uguale a quello che pagheresti a un collaboratore, e inserirlo tra i costi variabili.
Meglio calcolare il prezzo con il costo orario o con un ricarico sui costi?
Il costo orario lega il prezzo al tempo di poltrona, che è la risorsa scarsa dello studio, e per questo funziona bene sulle prestazioni lunghe. Il ricarico sui costi diretti è più semplice ma ignora il tempo. Trovi pro e contro del secondo metodo nella guida sul mark up delle prestazioni dentali.
Fonti
- Infodent: analisi dei costi per una gestione efficiente dello studio odontoiatrico
- PubMed Central: Implementing apportionment strategy to identify costs in a multidisciplinary dental clinic
- Sapienza Università di Roma: La Break Even Analysis
- Agenzia delle Entrate: Cluster YK21U, attività degli studi odontoiatrici (maggio 2015)
- FNOMCeO: relazione sul DDL in materia di equo compenso (2021)