Costi delle prestazioni dentali: calcolare costo reale e margine

Il costo reale di una prestazione dentale è la somma di tre parti: i costi variabili (materiali, laboratorio, compenso dell’operatore), la quota di costi fissi che la prestazione assorbe in base al tempo di poltrona e il costo del tempo non produttivo che lo studio deve comunque coprire. Il prezzo che chiedi al paziente è un altro numero, e la differenza tra i due è il tuo margine reale. In questa guida trovi il metodo per calcolarlo, con formule ed esempi numerici che puoi rifare con i dati del tuo studio.
In breve
- Prezzo, costo e margine sono tre numeri diversi. Il listino dice quanto incassi, non quanto guadagni.
- Il costo orario della poltrona è il dato centrale. Si ottiene dividendo i costi fissi annui per le ore di poltrona davvero produttive.
- Il margine si legge su due livelli. Il primo è prezzo meno costi variabili, il secondo toglie anche la quota di costi fissi legata alla prestazione.
- Un’ora di poltrona vuota costa quanto un’ora piena. I costi fissi corrono anche quando il paziente non si presenta.
- Il calcolo va aggiornato. Con costi di gestione in crescita da tre anni, un listino fermo erode il margine ogni mese.
Indice
- Prezzo, costo e margine: tre numeri da non confondere
- Perché il calcolo non si può più rimandare
- Le voci di costo da includere
- Il costo orario della poltrona
- Come calcolare il costo di una prestazione, passo per passo
- Margine di primo e di secondo livello
- Il punto di pareggio dello studio
- Le ore di poltrona vuote: un costo che non compare in fattura
- Dove intervenire senza toccare la qualità delle cure
- Il nostro punto di vista
- Calcola i margini con Odontia.cloud
- Domande frequenti
- Fonti
Prezzo, costo e margine: tre numeri da non confondere
Molti studi ragionano solo sul prezzo: quanto si chiede per un’otturazione, una corona, una seduta di igiene. È il numero più visibile, ma da solo non dice nulla sulla redditività.
- Prezzo (o tariffa): è il valore che il paziente paga per la prestazione.
- Costo: è ciò che la prestazione consuma. Una parte è diretta (materiali, manufatti di laboratorio, compenso del medico o del collaboratore), una parte è indiretta (affitto, utenze, personale dipendente, ammortamenti, amministrazione).
- Margine: è quello che resta. Il margine di contribuzione è il prezzo meno i costi variabili; il margine reale toglie anche la quota di costi fissi.
La distinzione conta perché due prestazioni con lo stesso prezzo possono avere margini molto diversi. Una prestazione lunga, con molte sedute e un manufatto di laboratorio costoso, può rendere meno di una prestazione breve con un prezzo più basso. Se vuoi approfondire come si legge la redditività complessiva dello studio, trovi il metodo completo nella guida all’analisi dei margini dello studio dentistico.
Perché il calcolo non si può più rimandare
Negli ultimi anni la pressione sui costi è cresciuta in modo netto. Secondo l’Analisi Congiunturale del Centro Studi ANDI, i costi di gestione degli studi odontoiatrici italiani sono aumentati del 32% cumulato nel triennio 2023-2025, con incrementi annui del 10,5% nel 2023, del 9,1% nel 2024 e del 9,9% nel 2025. La stessa indagine rileva che il 54,8% dei dentisti non supera i 100.000 euro di fatturato annuo e che il 14,1% dichiara di non conoscere il proprio fatturato.
Se i costi salgono di quasi il 10% l’anno e le tariffe restano ferme, il margine di ogni prestazione si riduce anche quando l’agenda è piena. Senza un calcolo per singola prestazione, te ne accorgi solo a fine anno, quando il commercialista chiude il bilancio.
C’è poi un aspetto normativo. Con la Legge 248/2006 (il cosiddetto Decreto Bersani) i tariffari minimi obbligatori sono stati abrogati, e la determinazione del compenso è affidata al professionista, come ricorda la relazione FNOMCeO sull’equo compenso. Lo stesso documento richiama l’articolo 54 del Codice di Deontologia Medica: l’onorario va commisurato alla difficoltà e alla complessità dell’opera e ai mezzi impiegati, e comunicato al paziente in modo trasparente e preventivo. In pratica, il prezzo lo decidi tu, ma deve poggiare su un costo che sai spiegare.
Le voci di costo da includere
Per calcolare il costo di una prestazione devi separare i costi in due famiglie: quelli che variano con il volume delle prestazioni e quelli che restano uguali qualunque sia l’attività.
| Famiglia | Voci tipiche | Come si attribuisce alla prestazione |
|---|---|---|
| Costi variabili (diretti) | Materiali di consumo, monouso, manufatti di laboratorio odontotecnico, compenso dei collaboratori pagati a percentuale o a prestazione | Direttamente: ogni prestazione ha il suo consumo |
| Costi fissi (indiretti) | Affitto, utenze, leasing e ammortamento delle attrezzature, stipendi del personale dipendente, segreteria, software, assicurazioni, consulenze, spese amministrative | In proporzione al tempo di poltrona o per centri di costo |
| Costi “nascosti” | Ore di poltrona vuote, appuntamenti mancati, sedute aggiuntive non previste, rifacimenti | Si caricano sul costo orario, perché riducono le ore produttive |
I costi fissi pesano più di quanto sembri. Una revisione della letteratura internazionale sui costi in odontoiatria, pubblicata nel 2025, osserva che i costi indiretti possono rappresentare dal 15% al 60% del costo totale di una procedura. Per questo un calcolo che considera solo materiali e laboratorio sottostima quasi sempre il costo reale.
Un punto pratico: il laboratorio e i materiali sono le voci più facili da controllare, ma anche quelle dove i prezzi cambiano più spesso. Per tenerle sotto controllo serve un metodo, come quello descritto nella guida al controllo dei costi dei fornitori dentali.
Il costo orario della poltrona
Il costo orario della poltrona è il numero che collega i costi fissi alle singole prestazioni. Si calcola così:
Costo orario poltrona = costi fissi annui ÷ ore di poltrona produttive nell’anno
Le ore produttive non sono le ore di apertura: sono le ore in cui la poltrona è effettivamente occupata da un paziente. Se lo studio ha più poltrone, conti le ore produttive di ciascuna.
Esempio con cifre ipotetiche. Uno studio con 2 poltrone ha 150.000 € di costi fissi annui. Ogni poltrona lavora in media 1.500 ore produttive l’anno, per un totale di 3.000 ore.
150.000 € ÷ 3.000 ore = 50 € per ora di poltrona
Questo significa che ogni prestazione deve coprire 50 € di costi fissi per ogni ora di poltrona che occupa, prima ancora di contare materiali, laboratorio e compensi. Se le ore produttive scendono a 2.500 perché l’agenda ha buchi, il costo orario sale a 60 €: la stessa prestazione, con lo stesso prezzo, rende meno.

Per misurare e migliorare questo dato trovi indicazioni specifiche nella guida alla produttività della poltrona dentale.
Come calcolare il costo di una prestazione, passo per passo
Con il costo orario in mano, il calcolo del costo di ogni prestazione segue sempre gli stessi passaggi.
- Misura il tempo di poltrona reale. Somma i minuti di tutte le sedute necessarie, compresi preparazione, sanificazione e riordino. Usa i tempi registrati in agenda, non quelli stimati.
- Somma i costi variabili. Materiali e monouso, manufatto di laboratorio, compenso dell’operatore se pagato a percentuale o a prestazione.
- Calcola la quota di costi fissi. Moltiplica le ore di poltrona per il costo orario.
- Ottieni il costo pieno. Costi variabili + quota di costi fissi.
- Confronta con il prezzo. Prezzo − costo pieno = margine reale della prestazione.
Esempio con cifre ipotetiche, costo orario di 50 €, collaboratore pagato a percentuale:
| Voce | Otturazione in composito | Corona in ceramica | Seduta di igiene |
|---|---|---|---|
| Prezzo al paziente | 120 € | 900 € | 80 € |
| Materiali e monouso | 12 € | 25 € | 6 € |
| Laboratorio | 0 € | 220 € | 0 € |
| Compenso operatore | 36 € (30%) | 315 € (35%) | 0 € (igienista dipendente, già nei costi fissi) |
| Margine di contribuzione | 72 € | 340 € | 74 € |
| Tempo di poltrona | 60 min | 150 min (più sedute) | 50 min |
| Quota costi fissi | 50,00 € | 125,00 € | 41,67 € |
| Margine reale | 22,00 € (18%) | 215,00 € (24%) | 32,33 € (40%) |
L’esempio mostra un fatto che il listino da solo nasconde: la seduta di igiene, con il prezzo più basso, ha in percentuale il margine più alto, mentre l’otturazione rende poco perché occupa un’ora intera di poltrona. Basta che l’otturazione richieda 20 minuti in più del previsto per far scendere il margine reale a poco più di 5 €.
Con i tuoi numeri i risultati saranno diversi: lo scopo dell’esempio è mostrare il metodo, non indicare prezzi o percentuali di riferimento.

Margine di primo e di secondo livello
Nel controllo di gestione dello studio si usano due livelli di margine.
- Margine di contribuzione di primo livello (MdC1): tariffa meno costi variabili. Nell’esempio, 72 € per l’otturazione. Dice quanto ogni prestazione contribuisce a coprire i costi fissi.
- Margine di contribuzione di secondo livello (MdC2): MdC1 meno i costi fissi specifici della prestazione o del reparto. Per esempio, il leasing di uno scanner intraorale usato solo in protesi, o l’ammortamento di un’apparecchiatura dedicata all’implantologia.
Il secondo livello è utile quando lo studio ha reparti con attrezzature dedicate. Una branca può avere un MdC1 alto ma un MdC2 basso se il macchinario che la sostiene lavora poche ore al mese. Dividere i costi per centro di costo, poltrona e operatore ti permette di vedere dove si formano davvero gli utili. Sulla ripartizione tra operatori, ruoli e agenda trovi un approfondimento nella guida alla gestione degli operatori dello studio.
Il punto di pareggio dello studio
Il profitto dello studio non è la semplice somma dei margini delle singole prestazioni. Dipende da quanto la struttura è saturata e da quando superi il punto di pareggio, cioè il volume di attività che copre tutti i costi fissi.
La formula di base è:
Prestazioni di pareggio = costi fissi annui ÷ margine di contribuzione medio (MdC1)
Il margine medio va ponderato sul mix reale delle prestazioni che eroghi. Riprendendo l’esempio: con 150.000 € di costi fissi e un MdC1 medio ponderato di 95 €, servono circa 1.579 prestazioni l’anno solo per andare in pari. Ogni prestazione oltre quella soglia contribuisce all’utile con l’intero margine di contribuzione.
Da questo numero derivano due leve concrete:
- Aumentare il margine medio, rivedendo le tariffe delle prestazioni sotto costo o riducendo i costi variabili dove possibile.
- Aumentare le ore produttive, riempiendo i buchi di agenda senza aggiungere costi fissi.
Se il calcolo mostra che alcune tariffe non coprono più il costo pieno, la guida all’adeguamento delle tariffe dello studio dentistico spiega quando intervenire e come calcolare l’aumento. Per valutare i ricarichi sul costo, è utile anche capire quando il mark up sulle prestazioni funziona.
Le ore di poltrona vuote: un costo che non compare in fattura
Un appuntamento mancato non genera nessuna fattura, ma genera un costo. Affitto, personale e ammortamenti corrono comunque, e quell’ora va coperta dalle prestazioni delle altre ore.
Esempio con cifre ipotetiche. Con un costo orario di 50 €, 3 ore di poltrona vuote a settimana per 46 settimane lavorative fanno 138 ore perse, cioè 6.900 € di costi fissi che l’attività svolta deve assorbire in più. In termini di margine, è come se ogni otturazione dell’esempio precedente perdesse una parte rilevante del suo utile.
Le cause più frequenti sono note a ogni segreteria:
- pazienti che non si presentano o disdicono all’ultimo momento;
- sedute pianificate con tempi più lunghi del necessario;
- buchi tra un appuntamento e l’altro che nessuno riesce a riempire;
- piani di cura accettati ma mai calendarizzati.
I promemoria automatici via SMS, WhatsApp o email riducono il primo problema, mentre una lettura regolare dell’agenda aiuta sugli altri. Il metodo completo è nella guida per ridurre le ore di poltrona sprecate.
Dove intervenire senza toccare la qualità delle cure
Conoscere i costi serve a gestire meglio lo studio, non a scegliere le prestazioni in base a quanto rendono. Il presidente nazionale ANDI, Corrado Bondi, ha richiamato il rischio dei modelli che spingono a privilegiare le prestazioni più remunerative rispetto a quelle clinicamente appropriate. Il piano di cura resta una decisione clinica; il controllo dei costi lavora su tutto il resto.
Le aree dove intervenire con più efficacia sono:
- Protocolli interni. Kit standard per tipo di prestazione, tempi di preparazione definiti, sanificazione organizzata: ogni minuto recuperato abbassa la quota di costi fissi.
- Agenda. Durate delle sedute calibrate sui tempi reali registrati, promemoria automatici, liste di richiamo per riempire le disdette.
- Acquisti e magazzino. Scorte allineate ai consumi reali, confronto periodico dei listini, tracciabilità dei lotti.
- Laboratorio. Verifica dei costi per tipo di manufatto e dei rifacimenti, che pesano due volte: sul laboratorio e sul tempo di poltrona.
- Lettura mensile dei numeri. Margine per prestazione, ore produttive, incassi e flusso di cassa vanno controllati ogni mese, non solo in sede di bilancio. Quali indicatori seguire lo trovi nella guida al monitoraggio dei profitti dello studio; per una verifica completa una volta l’anno, c’è la guida all’audit economico dello studio dentistico.
Il nostro punto di vista
Lavoriamo ogni giorno con studi che conoscono bene il proprio listino ma non il costo reale delle prestazioni che erogano. Non è una mancanza di attenzione: è che i dati sono sparsi tra agenda, fatture, ordini ai fornitori e conti del laboratorio, e rimetterli insieme a mano richiede ore che nessuno ha.
Per questo abbiamo costruito Odontia.cloud partendo dal margine, non dall’agenda. Ogni appuntamento, ogni materiale scaricato dal magazzino e ogni lavoro di laboratorio confluiscono nel calcolo della redditività della singola prestazione, e i costi vengono suddivisi in automatico per centro, poltrona e operatore. Il risultato è un margine che vedi in tempo reale, mentre lo studio lavora, e non dodici mesi dopo.
Crediamo che il primo passo per proteggere i margini sia smettere di sprecare ore di poltrona. I reminder automatici e le funzioni predittive servono esattamente a questo: meno buchi in agenda, più ore produttive, un costo orario più basso su ogni prestazione. Le decisioni cliniche restano tue; noi ti diamo i numeri per prendere quelle economiche con la stessa precisione.
Ufficio
Calcola i margini con Odontia.cloud
Il calcolo che hai visto in questa guida è quello che Odontia.cloud esegue per te su ogni prestazione: tempi di poltrona dall’agenda multi-poltrona, costi di magazzino e laboratorio, compensi per operatore, costi fissi ripartiti per reparto. Il pacchetto base costa 49 € al mese, e puoi aggiungere i moduli che ti servono, per esempio Report e margini a 15 € al mese o Magazzino e tracciabilità a 15 € al mese.
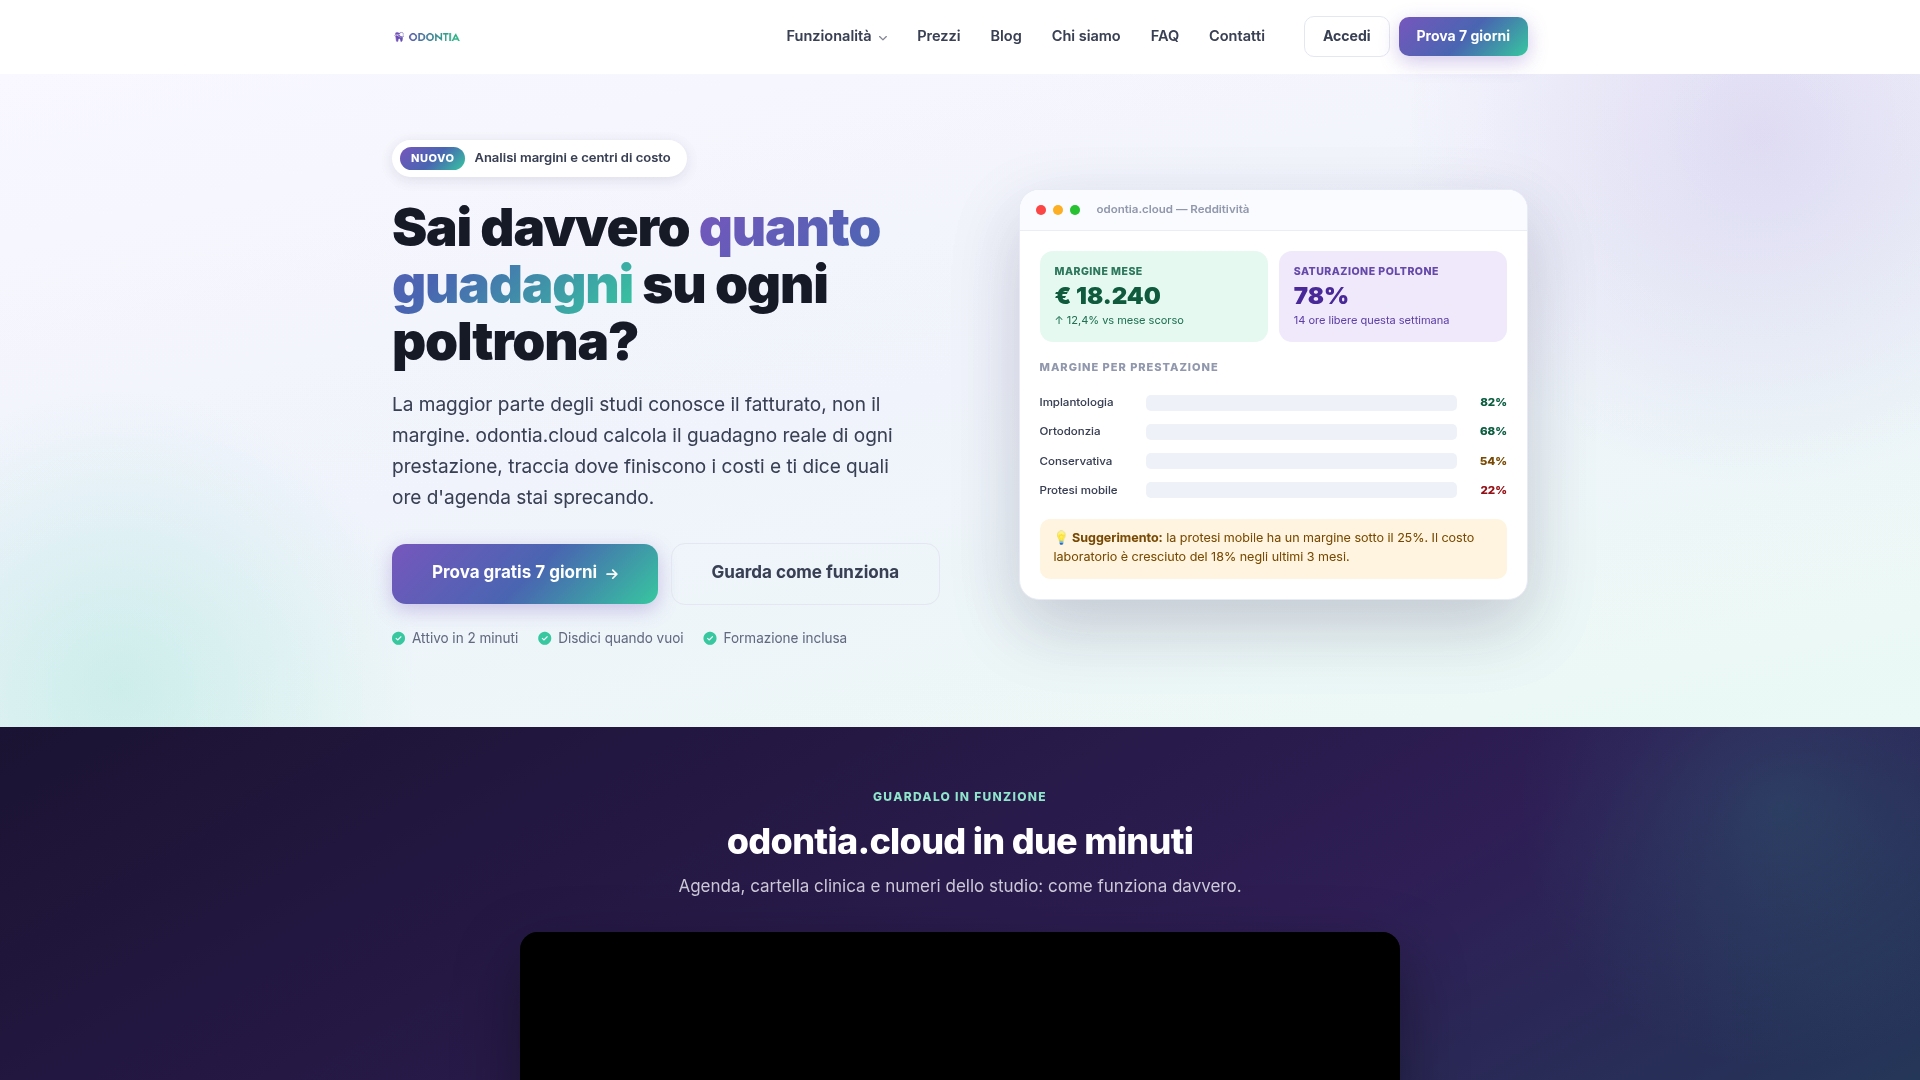
Si parte con una prova gratuita e senza costi nascosti. Trovi tutti i moduli e i prezzi nella pagina dei piani e prezzi di Odontia.cloud, mentre per ridurre gli appuntamenti mancati puoi vedere il modulo di reminder automatici via SMS, WhatsApp ed email.
Domande frequenti
Esiste un tariffario minimo obbligatorio per le prestazioni dentali?
No. Dalla Legge 248/2006 i tariffari minimi obbligatori sono stati abrogati e ogni studio stabilisce le proprie tariffe. Il Codice di Deontologia Medica chiede però che l’onorario sia proporzionato alla complessità della prestazione e ai mezzi impiegati, e comunicato al paziente in modo trasparente prima delle cure.
Ogni quanto va aggiornato il calcolo dei costi delle prestazioni?
I tempi di poltrona e i costi variabili andrebbero controllati ogni mese, perché cambiano con i listini dei fornitori e del laboratorio. Il costo orario della poltrona va ricalcolato almeno una volta l’anno, o quando cambia un costo fisso importante come l’affitto, un nuovo dipendente o un’attrezzatura in leasing.
Meglio ripartire i costi fissi in base al tempo o per centri di costo?
Il criterio dei minuti di poltrona è il più semplice e funziona bene per la maggior parte degli studi. Quando ci sono reparti con attrezzature dedicate, come implantologia o ortodonzia, conviene affiancare i centri di costo, così ogni branca porta il peso dei macchinari che usa davvero.
Quali dati servono per iniziare il calcolo?
Ti servono i costi fissi dell’ultimo anno dal bilancio o dal commercialista, le ore di poltrona effettivamente occupate dall’agenda, i costi di materiali e laboratorio per tipo di prestazione e il sistema di compenso dei collaboratori. Con questi quattro dati puoi calcolare costo orario, costo pieno e margine di ogni prestazione del listino.
Fonti
- Analisi Congiunturale Centro Studi ANDI: dentisti schiacciati tra costi in rialzo e tariffe ferme
- FNOMCeO, relazione sul DDL in materia di equo compenso delle prestazioni professionali
- Costs in dental care: a scoping review of methodologies and applications
- ANDI, La salute non è un prodotto commerciale